Los viajeros argentinos gastan menos dinero por viaje que los europeos, pero permanecen más noches en sus destinos. Esta es una de las principales conclusiones de dos investigaciones elaboradas por Arival en colaboración con Civitatis, que analizaron los hábitos, las preferencias y las perspectivas de los turistas de América Latina y Europa de cara a 2027.
El relevamiento también identifica diferencias en la planificación de las vacaciones, las experiencias elegidas y los criterios que influyen en las decisiones de compra. Mientras los viajeros europeos muestran una mayor cautela en sus gastos, los latinoamericanos mantienen una intención de viajar más firme, pese al incremento de los costos.
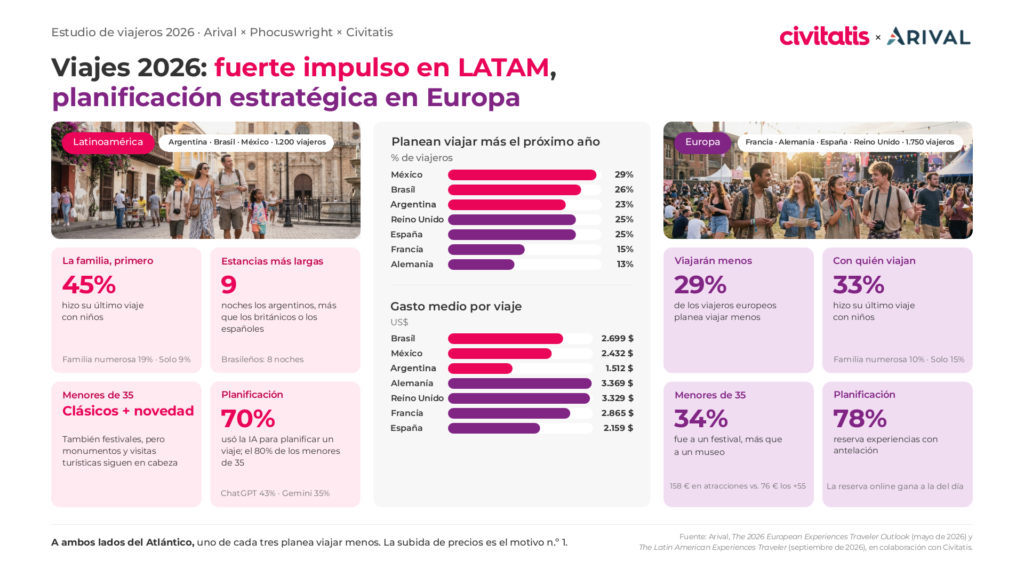
En Argentina, el 23% de los encuestados manifestó que planea viajar más el próximo año. La proporción alcanza el 26% en Brasil y el 29% en México. En contraste, entre los europeos, solo el 13% de los alemanes y el 15% de los franceses proyecta incrementar sus viajes.
Diferencias en el gasto y la duración de los viajes
Uno de los contrastes más significativos aparece en el presupuesto destinado a las vacaciones. Los argentinos registran un gasto promedio de 1.512 dólares por viaje, frente a los 2.432 dólares de los mexicanos y los 2.699 dólares de los brasileños.
Sin embargo, los turistas argentinos permanecen un promedio de nueve noches en sus destinos, mientras que los brasileños registran ocho. Esta duración supera la de los viajeros británicos y españoles, aunque los informes no detallan en este apartado sus promedios de permanencia.
En Europa, el comportamiento está marcado por una reducción del presupuesto. El gasto promedio por viaje descendió de 3.152 a 2.649 euros en un año. Los viajeros alemanes y británicos continúan encabezando el gasto, con 3.369 y 3.329 dólares por viaje, respectivamente. No obstante, el mercado británico registró una reducción del 28% en sus desembolsos.
En ambas regiones, el aumento de los precios aparece como el principal factor que condiciona la decisión de viajar menos.
Los viajes familiares mantienen protagonismo en Argentina
La composición de los viajes también presenta diferencias entre ambos mercados. El 45% de los turistas latinoamericanos realizó su último viaje acompañado de niños, frente al 33% de los europeos.
Además, los viajeros de América Latina tienen una mayor predisposición a compartir vacaciones con familiares de distintas generaciones: el 19% lo hizo de esa manera, frente al 10% registrado en Europa. En cambio, los viajes en solitario tienen mayor presencia entre los europeos (15%) que entre los latinoamericanos (9%).
En el mercado argentino, estos resultados refuerzan el peso de las propuestas tradicionales y las experiencias que pueden disfrutarse en familia.
Los jóvenes impulsan la demanda de experiencias turísticas
Los menores de 35 años aparecen como uno de los segmentos de mayor dinamismo para la industria de las experiencias. En ambas regiones son quienes más actividades reservan y más dinero destinan a este tipo de propuestas.
En Europa, los viajeros de entre 18 y 34 años gastan un promedio de 158 euros en atracciones, más del doble que los turistas de 55 años o más, cuyo desembolso alcanza los 76 euros.
También se observan diferencias en las preferencias. Los jóvenes europeos muestran un interés creciente por las aventuras, los festivales y las experiencias de aprendizaje, que compiten con las visitas a los principales atractivos turísticos. De hecho, el 34% asistió a un festival, una proporción superior a la registrada en las visitas a museos.
En América Latina, los viajeros jóvenes también incorporan festivales, eventos deportivos y propuestas inmersivas, aunque mantienen su interés por los recorridos turísticos, los monumentos emblemáticos y los sitios culturales. Las experiencias tradicionales continúan ocupando un lugar central en sus elecciones.
La inteligencia artificial gana espacio en la planificación
La tecnología constituye otro de los principales ejes de transformación identificados por los estudios. En América Latina, el 70% de los viajeros utilizó herramientas de inteligencia artificial para organizar un viaje. Entre los menores de 35 años, el porcentaje asciende al 80%.
ChatGPT, con el 43%, y Google Gemini, con el 35%, aparecen entre las herramientas más utilizadas para investigar destinos y preparar itinerarios.
Sin embargo, su participación todavía es limitada al momento de concretar una compra: apenas el 12% recurre a la inteligencia artificial para reservar experiencias. En esa instancia siguen predominando las recomendaciones de amigos y familiares (77%) y las opiniones de otros viajeros (67%).
En Europa, por su parte, la tendencia está más vinculada con la anticipación de las compras. El 78% de los turistas reserva sus experiencias antes de llegar al destino, consolidando el canal online como una herramienta central para organizar las vacaciones.
Qué oportunidades se abren para la industria turística
Los informes también identifican comportamientos particulares dentro de los mercados latinoamericanos.
Brasil se posiciona como el mercado de mayor volumen de experiencias, con hasta 4,4 actividades y atracciones reservadas por viaje. México presenta un perfil de mayor gasto, con un promedio de 116 dólares por atracción y 92 dólares por visita guiada, además de una mayor demanda de servicios adicionales y propuestas premium.
Argentina, en cambio, muestra una conducta más orientada al valor, con un gasto promedio de 45 dólares por atracción. Las visitas tradicionales y las actividades aptas para disfrutar en familia mantienen un lugar destacado en las preferencias de sus viajeros.
En Europa, la reducción del gasto obliga a los proveedores a prestar mayor atención a la relación entre precio y calidad. El gasto promedio en visitas guiadas descendió de 165 a 135 euros, lo que incrementa la importancia de ofrecer tarifas diferenciadas, propuestas claras y procesos de reserva sencillos.
La sostenibilidad también interviene en las decisiones de compra europeas: el 65% de los encuestados elige marcas que implementan prácticas sostenibles, mientras que el 69% de los menores de 35 años manifiesta estar dispuesto a pagar más por ellas.
La confianza y la visibilidad, factores decisivos
Más allá de las diferencias regionales, ambos estudios coinciden en que las experiencias turísticas tienen una influencia cada vez mayor en la elección de los destinos.
En América Latina, la confianza en los proveedores y las opiniones de otros viajeros son determinantes para concretar una reserva. El 77% considera la reputación de la marca proveedora como un criterio importante, mientras que el 72% tiene en cuenta las reseñas de otros turistas.
Este comportamiento plantea nuevos desafíos para las empresas del sector, que necesitan trabajar su presencia digital desde las primeras etapas de planificación. La visibilidad en buscadores, redes sociales y plataformas de inteligencia artificial adquiere un papel relevante para llegar a potenciales clientes.
La principal conclusión de las investigaciones es que las empresas de experiencias turísticas deberán adaptar sus estrategias a las características de cada mercado. Mientras Europa demanda propuestas de valor competitivas y procesos de compra anticipados, América Latina presenta oportunidades vinculadas con la confianza, las recomendaciones y las experiencias compartidas.